最近は食費や光熱費を中心に
物価の高騰を感じる機会が増えてきました。
たくさん貯金を持っていても、
それを銀行に預けているままでは、
物価の上昇で価値が下がってしまいます…
しかし貯金を元手に資産運用を行うことによって、
物価上昇やインフレに対する備えが可能です!
今後の生活に備えたセーフティーネットとして、
資産運用を始めてみませんか?
資産運用の注意点とその対処法
資産運用が上手くいかない人は、
必ず「短期的な視点」でお金を増やそうとしています。
数年単位では資産運用による効果は得られません。
定年まであと少し…というタイミングで焦って積立を始めても、
資産の増加は殆ど見込めないばかりか、
市場の暴落に巻き込まれた場合は、
マイナスの状況で年金生活に突入することも考えられます。
その一方、30代や40代の早い時期までに運用を始めれば、
たとえ一時的な暴落に巻き込まれたとしても、
その後に市場が回復する過程でコツコツ積み立てることで、
結果的に大きな運用益を獲得することが可能です。
このように、早い段階で資産運用を始めることで、
経済や市場の変動により柔軟に対応できるのです。
初めは小さな額からでも良いので、
実際に運用を始めてみることが大切です。
不安な気持ちもあるかもしれませんが、
実践を通じて様々な知識や経験が得られます。
資産運用成功のためのヒント
1日でも早く資産運用を始めるべき理由、
それは「複利効果」を享受するためです。
複利とは、利子が元本に加算され、
次の利子が加算された元本全額に対して
計算されるという仕組みのことです。
たとえば、100万円を年利5%で運用した場合、
1年後には105万円になります。
この105万円が次の計算の元本となるため、
2年後には110万2500円になります。
このように、毎年利子が元本に組み込まれることで、
資産はどんどん増えていきます。
複利の効果が最大限に発揮されるのは、
長期にわたって運用を続けるときです。
短期間ではあまり感じられない利息の増加も、
長期投資によって大きな差が生まれます。
この「時間の力」を活かすためには、
早い段階で投資を始めることが重要です。
参考になる動画のご紹介
①以下のURLからLINE登録
https://s.lmes.jp/landing-qr/1660694157-9Oxll8oW?uLand=UOSP3h
②左下のメニュー画像「オンライン相談」をタップ
③自動メッセージでご案内が送られます
✅LINE友達追加で9個のコンテンツを無料プレゼントしています!🎁
①新NISA完全対応!投資信託の選び方のポイント(動画)
②初心者向け🔰米国株の買い方(動画)
③投資信託マスター講座インスタライブ(第1回)
└投資信託とは?S&P500かオルカンか?
④投資信託マスター講座インスタライブ(第2回)
└投資信託で商品を選ぶ5つのポイント
⑤投資信託マスター講座インスタライブ(第3回)
└S&P500、オルカン以外の商品について
⑥【2025年最新】新NISAで積み立てしたい投資信託25選(PDF)
⑦損しない生命保険に入るためのチェックシート(PDF)
⑧絶対に知っておきたいお金の知識セミナースライド(PDF)
⑨無料オンライン相談(通常60分10,000円)
👇LINE登録はこちら
https://s.lmes.jp/landing-qr/1660694157-9Oxll8oW?uLand=UOSP3h
———————————
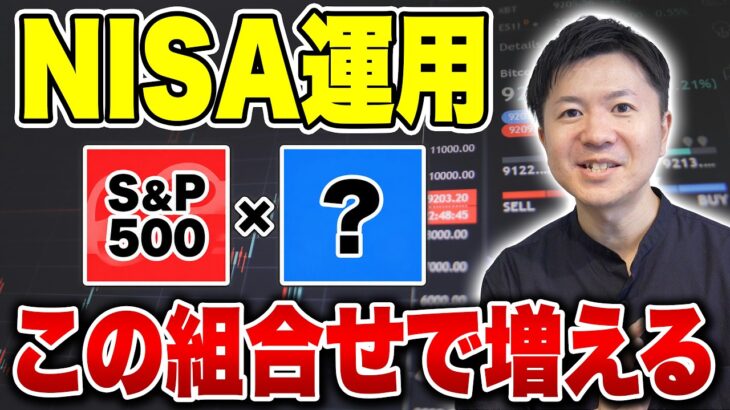
元銀行員FPのかずが、2024年から新NISAで実際に保有している投資信託を、保有額の多い順に3つ公開します。9月15日時点のNISA全体の運用額は1,394万円(運用益を含む・評価損益+473万円)。それぞれ、なぜ選んだのかもお話しします。
オルカンとS&P500のどちらにするか決めきれない方、S&P500以外に何を組み合わせるか考えている方に向けた回です。順位は私の保有額の順で、おすすめの順位ではありません。私のやり方が全員に合うわけではないので、参考の一つとしてご覧ください。
※動画内の運用額・管理費用・リターンは撮影時点(2026年9月)の数字です。投資信託は元本割れや為替変動のリスクがあり、過去の実績は将来の成果を保証しません。
▼ この動画で分かること
・新NISAの運用状況(運用額1,394万円・評価損益+473万円・+51.37%)と、S&P500・他の投資信託・個別株を3分の1ずつにする方針
・第1位 S&P500(約422万円・eMAXIS Slim 米国株式(S&P500)と楽天・プラス・S&P500の2本の合計):2本に分けて積み立てて比べた結果
・S&P500を多く持つ理由:過去5年の値動きの比較(S&P500 +153.03%/オルカン +135.49%)と、オルカンの中身も米国が62.8%という点
・第2位 ニッセイNASDAQ100(約88万円):銘柄を100社に絞った分の値動きの大きさと、ハイテク関連が約7割の構成
・第3位 Tracers S&P500トップ10(約61万円):FANG+との違い(上位10社の入れ替わり方・時価総額で比率が決まる点)
▼ チャプター
0:00 NISAで保有する投資信託トップ3
0:35 現在の運用状況(9月15日時点)
2:02 第1位 S&P500インデックス
3:29 なぜオルカンではなくS&P500なのか
5:43 第2位 ニッセイNASDAQ100インデックス
7:51 第3位 Tracers S&P500トップ10
8:37 FANG+との違い
10:03 まとめ
———————————
このチャンネルでは、元銀行員FPの私が、
☑︎資産運用を学びたいけど、ゆっくりと勉強する暇がない
☑︎経済ニュースを分かりやすく解説してほしい
☑︎最新のお金の情報について知りたい
☑︎本当の専門家に教えてもらいたい
こんな方に向けて発信をしています!
ぜひチャンネル登録をよろしくお願いします💡
【免責事項】
当チャンネルから発信するすべての情報は情報提供のみを目的としたものであり、投資活動の勧誘や特定の銘柄の推奨を目的としたものではありません。
情報に基づいて生じる一切の損害については責任を負いませんので、最終的な投資の意思決定はご自身の判断でお願いいたします。
#新NISA #投資信託 #資産運用
資産運用をすることで、
給料に頼らずにお金を稼ぐ力が身に付きます。
将来のライフスタイルを豊かにするためには、
自分のお金を“働かせる”ことが不可欠です。
まずは少額から始めて、
徐々に自分の運用スタイルを確立していきましょう。
資産運用によって、
将来の可能性がグンと広がります!