新聞やテレビで「老後2,000万円問題」が
頻繁に取り上げられているように、
安心の老後生活を送るためには、
十分な貯蓄が必要不可欠です。
現在の日本では超低金利状態が続いており、
普通に銀行へお金を預けているだけでは、
利息による資産の増加は期待できません。
そうした中で必要とされるのが、
自分の保有する資産を効率良く運用して、
減らすことなく着実に増やしていく方法です。
将来に向けた備えのために、
資産運用を始めてみませんか?
資産運用はここに気を付けて!
投資の世界では、日々の値動きに心を乱されがちです。
この気持ちをコントロールできるかどうかが、
初心者とプロの大きな違いになります。
まず、投資は短期間のゲームではなく、
レースであることを理解しましょう。
短期的な値動きは市場のノイズに過ぎません。
ニュースや経済指標、さらには天候など、
さまざまな要因が株価に影響を与え、
一時的な変動を引き起こします。
しかし、これらの変化は一時的なものであり、
企業の本質的価値にはあまり影響を与えません。
また、投資の世界では時間が味方になります。
市場が成長し続ける中で、
資産は複利の力を活かして着実に増えていきます。
資産が時間の経過と共に増えることを考えると、
短期間の価格変動に対する執着は
無意味であると気づくでしょう。
最も効果的な投資戦略は、長期的な視点を持つこと。
日々の値動きに振り回されず、
信頼できる投資対象を見極めることで、
確実な資産運用に近づくでしょう。
資産運用を最大限に成功させる秘訣
資産運用の第一歩として
「iDeCo」を検討中の方も多いでしょう。
iDeCoとは、自分自身で積み立てたお金を
老後の資金として受け取ることができる制度です。
iDeCoの最大の魅力は、税制面の優遇にあります。
毎月の掛金は所得控除の対象となり、
納税額を減少させることができます。
つまり毎年の税金の負担が軽くなり、
実質的に手元に残るお金を増やすことができます。
ただし、iDeCoの掛金は原則60歳まで引き出せないため、
その点をしっかり理解しておく必要があります。
しかし、長期的な目線で投資を続ければ、
長期運用による利益+毎年の節税効果によって、
より大きな資産形成が期待できるでしょう。
参考になる動画のご紹介
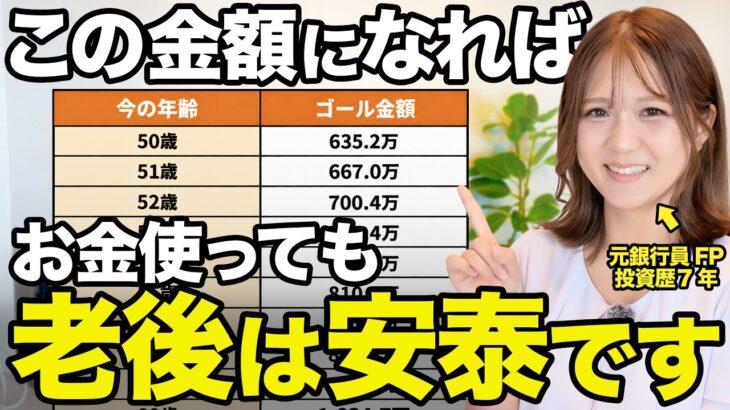
「まるっと診断ツール」を準備しています。
今の積立で足りるのか、毎月いくら積み立てればいいのか、
ゴールの金額まで、あなたの数字でまとめて出せるツールです。
動画でお話しした計算を、自分の条件でやり直したい方向けに作ってます。
完成したら、公式LINEにご登録いただいた方から優先的にお配りします🙆♀️
まだの方は、下のリンクから友だち追加しておいてくださいね。
👉https://bit.ly/4xSdEsV
【目次】
00:00 | オープニング
01:27 | なぜゴールが決められないのか
04:15 | 必要な金額は何で決まる?
09:28 | もらえる年金と必要な年数
14:35 | あなたのゴールはいくら?
20:18 | 足りない分はどう埋める?
23:43 | まとめ
▼動画内で紹介したもの
三井住友銀行「公的年金シミュレーション」
質問に答えていくだけで、受け取れる年金の目安が出せます。
https://www.smbc.co.jp/kojin/special/nenkin/simulation/
このチャンネルでは…
元銀行員でFPの資格を持つ私が
40代・50代の方向けに、
新NISAや老後資金など、お金のことを発信していきます🎙️
「なんとなく」で続ける資産運用ではなく、
自分で納得して選べるようになってほしい。
そう思っているので、難しい話もできるだけ噛み砕いて解説していきます✒️
🌱200人以上の資産形成相談
🌿元銀行員/ファイナンシャルプランナー
☘️40代・50代の納得できる資産運用を
■免責事項
本チャンネルは資産運用に関する一般的な情報提供を目的としており、
特定の金融商品の推奨・勧誘・投資助言を行うものではありません。
動画内の数値は一定の前提に基づく試算であり、
将来の運用成果を保証するものではありません。
投資には元本割れ等のリスクがあります。
最終的な投資判断はご自身の責任でお願いいたします。
#nisa #40代 #50代 #初心者 #投資 #ゴール
経済的自由を手に入れるための近道、
それが資産運用です。
“お金に働いてもらう”ことで、
日々の生活が豊かになるだけでなく、
夢の実現に向けた資金を準備することができます。
資産運用は難しいものではなく、
情報と経験を積むことで誰でもできるものです。
今こそ資産運用に挑戦して、
自分の未来をもっと自由に描いてみませんか?