経済的な自由を手に入れて将来の不安を減らすため、
資産運用は最適な手段と言えるでしょう。
特に資産運用の未経験者にとっては、
最初の一歩を踏み出すのが難しいと感じるかもしれません。
しかし、始めるのに早すぎるということはありません。
タイミングを見計らっている間に、
複利の効果を受けるチャンスを失ってしまいます。
現在の日本は物価上昇が激しく、
節約や貯金だけでは十分とは言えません。
将来の安定的な経済的基盤の構築のために、
今日から行動を起こしてみませんか?
資産運用はここに気を付けて!
資産運用の初心者が必ず一度は経験すること、
それは「高値掴み」です。
株価や投資信託の基準価額が上昇している局面で
飛びついて購入したのは良いものの、
その直後に価格が下落することを指します。
今買わないとチャンスを逃してしまう…という
初心者特有の焦りの気持ちが主な原因です。
高値掴みの対策として強くおススメするのが
「ドルコスト平均法」の活用です。
これは毎月一定額を定期的に購入する方法で、
高い時には少なく、安い時には多く買うことになるため、
購入単価が平準化されて高値掴みのリスクを軽減できます。
相場の上下に一喜一憂せず、
一定のペースで投資を続けられることも、
初心者には嬉しいポイントです。
もちろん長期的な下降トレンドの局面など、
この方法が万能であるとは限りません。
しかし長期的な資産運用の意義を考えると、
この方法は心強いパートナーとなるでしょう。
資産運用成功のためのヒント
資産運用を始めたいけれど、
何から手を付ければいいか迷っている…
そんな方に注目してほしいのが「NISA」です。
NISAとは「少額投資非課税制度」の略称で、
日本政府が推奨する資産形成のための制度です。
特に初心者や資産運用に自信がない方々にとって、
非常に魅力的な選択肢となっています。
NISAの最大の特徴は、
投資で得られた利益が非課税になることです。
通常、株式や投資信託で得た利益に対しては
20%の税金がかかりますが、
NISA口座ではその利益が非課税となります。
具体的には、10万円の利益を得た場合、
通常であれば2万円が税金として引かれますが、
NISAを利用すればその全額が手元に残ります。
投資初心者も、NISAの制度によって
有利に資産運用を進めることができますよ!
動画でポイントをおさらい
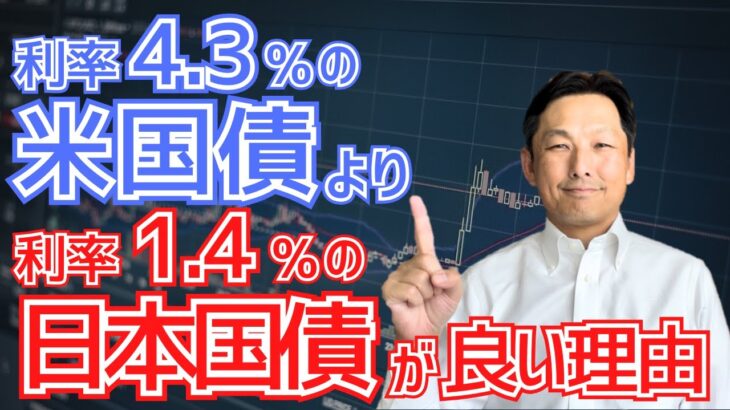
日本よりも金利が高い米国債。「満期まで持てば元本が返ってくるなら米国債で運用した方がいい?」という質問をよく受けます。しかし、実は日本国債1.4%の方が米国債4.3%より良いケースもあるのです!本動画では、利回りの推移・為替リスク・投資戦略を詳しく解説します。
📌 関連動画
「個人向け国債vs新窓販国債」
㊗️新刊「私が投資したNISA・iDeCoのお金、このままで大丈夫?」2025年12月4日発売。 Xスペースで毎週土曜朝7時から開催している「塚本俊太郎のゼロからのお金の学校」が本になりました。リスナーの皆様から頂いた投資にまつわる素朴な疑問181問をとりあげています。Amazonでは早期購入者特典として、特別追加版 質問と回答ページPDF データがついています。⬇️から購入できます。
https://amzn.asia/d/0oZ8910
📻毎週土曜朝7時から「塚本俊太郎のゼロからのお金の学校」を放送中。質問はLINEオープンチャットで受け付けています。
https://line.me/ti/g2/SslGkaVaGmdbina1MBimlpOSRBFICcbZr6Egew
📖目次
0:00 はじめに
1:47 ①米国債より日本国債が良い理由の結論
2:35 ②米国10年債利回りの推移
3:26 ③日本10年国債利回りの推移
4:11 ④米国債・日本国債購入事例
5:52 ⑤ドル円の推移
7:02 ⑥ 米国債のリスク(値動き)とは?
8:23 ⑦全世界株式ETF(ドル建)の推移
9:16 ⑧全世界株式のリスクとは?
10:40 ⑨日本国債2つの選択肢
13:29 ⑩変動10(初回金利)と新窓販国債と推移
14:18 ⑪まとめ
15:08 おわりに
=======
塚本俊太郎の金融リテラシーチャンネルの、塚本俊太郎です!
このチャンネルでは、普通のひとが学ぶべきお金の知識・判断力(金融リテラシー)について発信しています。金融リテラシーの柱は、家計管理、ライフプランニング、資産形成の3つ。金融リテラシーを身につけて、お金を賢く活用しましょう。
↓今のうちに、チャンネル登録する↓
http://www.youtube.com/@FinancialLiteracyChannel
=======
◆塚本俊太郎のプロフィール
20年超外資系運用会社で勤務したのち、金融庁の金融教育担当として高校家庭科での金融経済教育指導教材や小学生向け「うんこお金ドリル」の作成を担当。現在は金融教育家として、金融リテラシーや資産形成について講演等を行う。
慶應義塾大学総合政策学部、米国シラキュース大学大学院国際関係論卒業
NHK Eテレ「趣味どきっ! 今日から楽しむ“金育”」講師
NewsPicks ProPicker
=======
🔖ハッシュタグ
#塚本俊太郎の金融リテラシーチャンネル #個人向け国債 #新窓販国債 #国債 #米国債
塚本俊太郎のSNSはこちらから。
ホームページ(お仕事の依頼はこちらまで) https://shuntarotsukamoto.com/
X(投資について発信) https://twitter.com/shuntarotsu
NewsPicks(プロピッカーとして活動中) https://newspicks.com/user/3841832
フリーBGM
DOVA-SYNDROME
https://dova-s.jp/
資産運用をすることで、
給料に頼らずにお金を稼ぐ力が身に付きます。
将来のライフスタイルを豊かにするためには、
自分のお金を“働かせる”ことが不可欠です。
まずは少額から始めて、
徐々に自分の運用スタイルを確立していきましょう。
資産運用によって、
将来の可能性がグンと広がります!