現代の日本人は「目に見えない不安」に襲われています。
年金だけで足りる?
物価はどこまで上がる?
退職金はいくらもらえる?
働けなくなったらどうする?
この不安を解消する唯一の手段が「資産運用」です。
地道に貯金、
せっせと節約、
副業で収入UP、
これだけでは限界がありますし、
何より将来性がありませんよね。
理想的なライフスタイルを手に入れるためには、
長期的かつ計画的に資産を増やすことが必要です。
今日から資産運用の第一歩を踏み出しましょう!
資産運用はここに気を付けて!
資産運用の初心者が必ず一度は経験すること、
それは「高値掴み」です。
株価や投資信託の基準価額が上昇している局面で
飛びついて購入したのは良いものの、
その直後に価格が下落することを指します。
今買わないとチャンスを逃してしまう…という
初心者特有の焦りの気持ちが主な原因です。
高値掴みの対策として強くおススメするのが
「ドルコスト平均法」の活用です。
これは毎月一定額を定期的に購入する方法で、
高い時には少なく、安い時には多く買うことになるため、
購入単価が平準化されて高値掴みのリスクを軽減できます。
相場の上下に一喜一憂せず、
一定のペースで投資を続けられることも、
初心者には嬉しいポイントです。
もちろん長期的な下降トレンドの局面など、
この方法が万能であるとは限りません。
しかし長期的な資産運用の意義を考えると、
この方法は心強いパートナーとなるでしょう。
資産運用のひとくちアドバイス
資産運用を始めたばかりの方にとって、
投資の利益の話はワクワクする一方で、
税金のことで頭を悩ませることもあるでしょう。
資産運用で得られる利益は、
保有して得られる「インカムゲイン(配当金・分配金など)」と、
売却して得られる「キャピタルゲイン(値上がり益)」の2種類で、
これらは原則として約20.315%の税金がかかります。
基本的には自分自身で損益を計算したうえで確定申告が必要です。
しかし証券会社を通して資産運用をする場合、
特定口座(源泉徴収あり)を選択することによって、
証券会社が代わりに1年間の損益を計算してくれる上に、
源泉徴収によって納税が完了するため、確定申告が不要になります。
資産運用を成功させるためには税金の知識も欠かせません。
税金について正しい理解を持ち、賢く投資を行いましょう。
不安な点や疑問があれば、専門家に相談することも大切です。
動画でポイントをおさらい
資産運用の正解がわかる!
新NISA活用術5STEP解説動画を無料配布中!
⬇️“完全無料”で受け取れます!⬇️
👉 https://s.lmes.jp/landing-qr/2008923510-1HLZrGDp?uLand=ljQNVn
※「アプリで開く」をタップしてください
━━━━━━━━━━
さらにLINE登録者限定で
資産形成パーソナル勉強会に
無料で参加できます!
資産形成パーソナル勉強会では、
・あなたの現状や目標をヒアリング
・あなた専用資産形成ロードマップを計画
・具体的な今後の投資戦略決め
などなど、
これから投資を始めたり、
さらに資産を増やしていきたい方のために
これらを全て無料で行います🔥
⬇️特別動画と資産形成パーソナル勉強会はこちらから⬇️
👉 https://s.lmes.jp/landing-qr/2008923510-1HLZrGDp?uLand=ljQNVn
※「アプリで開く」をタップしてください
━━━━━━━━━━
参加者限定10大特典
━━━━━━━━━━
資産形成パーソナル勉強会に参加した方には
さらに下記の10大特典もプレゼント!
🎁特典1
週末30分銘柄チェックシート
🎁特典2
勝ち株判定スコアリングシート
🎁特典3
勝ち株発掘3つの方法詳細解説
🎁特典4
決算書3分解読術
🎁特典5
危険銘柄を見分ける5つのサイン
🎁特典6
高配当株の罠を避ける判断基準
🎁特典7
株価が下がっても慌てない含み損対処法
🎁特典8
プロが使う勝ち株チェックポイント25選
🎁特典9
失敗しない株式投資7つの黄金ルール
🎁特典10
勝ち株ポートフォリオ構築チェックリスト
〜〜〜〜〜〜〜〜〜〜〜〜〜〜〜〜〜
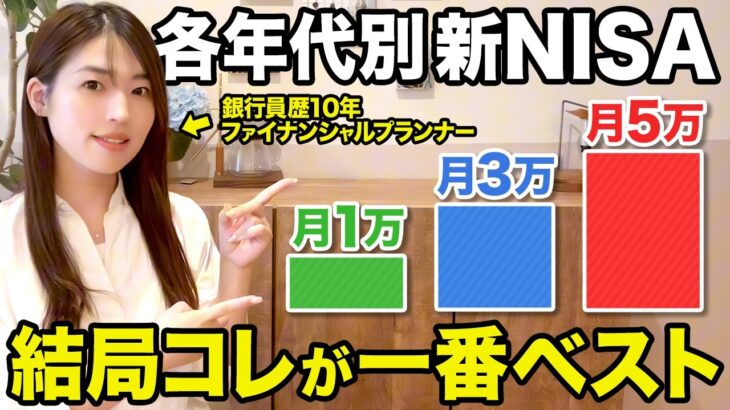
40・50・60代のNISA積立シミュレーション!
暴落を想定した現実的な月額で
元銀行員FPが年代別の最適戦略を徹底解説します!
机上の空論ではない、本当に実践できるNISA積立戦略
月1万〜5万円の現実的な積立額で
各年代に最適な投資配分と暴落対策まで完全網羅
銀行員として10年間の経験から導き出した
「続けられる投資法」で
あなたの老後資金作りを成功に導きます✨
【動画のまとめ】
・月3万円積立が最も効率的で継続可能な理由を数値で証明
・40代:攻め8割・守り2割で暴落をチャンスに変える戦略
・50代:攻め6割・守り4割で安全性重視の投資配分
・60代:3つのバケツ管理と4%ルールで資産を守る方法
・年代別の暴落対策と失敗しない投資の出口戦略
・退職金の一括投資が危険な理由と安全な運用法
・生活費を圧迫しない現実的な積立額の算出方法
【こんな人におすすめ】
・NISA積立額で迷っている40〜60代の方
・暴落リスクを考慮した投資戦略を知りたい方
・机上の空論ではない実践的なシミュレーションを求める方
・年代に応じた投資配分を学びたい方
・老後資金2000万円を安全に作りたい方
【チャプター】
00:00 | イントロ・結論
00:16 | よくあるシミュレーションの危険性
02:04 | 投資で絶対に押さえるべき3つのポイント
05:29 | 月1万〜5万円のリアルシミュレーション
08:03 | なぜ月3万円が最適なのか?
13:03 | 40代向け投資戦略(攻め8:守り2)
17:04 | 50代向け投資戦略(攻め6:守り4)
19:49 | 60代向け投資戦略(3つのバケツ管理)
21:36 | 4%ルールと取り崩し戦略
⬇️この内容を“完全無料”で受け取れます⬇️
👉 https://s.lmes.jp/landing-qr/2008923510-1HLZrGDp?uLand=ljQNVn
※「アプリで開く」をタップしてください
経済的自由を手に入れるための近道、
それが資産運用です。
“お金に働いてもらう”ことで、
日々の生活が豊かになるだけでなく、
夢の実現に向けた資金を準備することができます。
資産運用は難しいものではなく、
情報と経験を積むことで誰でもできるものです。
今こそ資産運用に挑戦して、
自分の未来をもっと自由に描いてみませんか?